
Vous avez 30 000 € d’apport ? Voici l’erreur à éviter pour acheter en Espagne
Vous avez 30 000 € d’apport ? Voici l’erreur à éviter pour acheter en Espagne ??
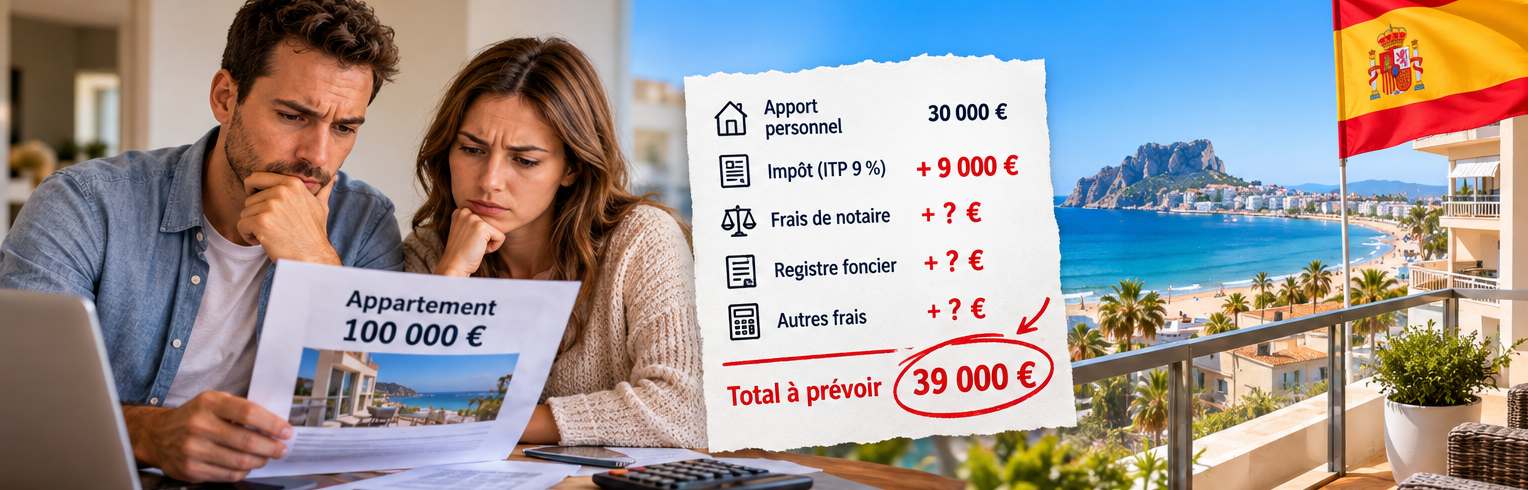
Acheter un appartement en Espagne avec 30 000 € d’épargne, est-ce réellement possible ?
Beaucoup de Français pensent que oui, notamment lorsqu'ils découvrent que certaines banques espagnoles peuvent financer jusqu'à 70 % du prix d'un logement pour des acheteurs non-résidents.
Mais attention : entre l'apport personnel, les impôts et les frais d'acquisition, le budget nécessaire peut être bien plus important que prévu.
Voici ce qu'il faut savoir avant de vous lancer dans votre projet immobilier en Espagne.
Acheter en Espagne : l'erreur que font beaucoup de Français
C'est une situation que nous rencontrons régulièrement chez les personnes qui souhaitent acheter un appartement sur la côte méditerranéenne espagnole.
Vous avez économisé 30 000 €.
Vous trouvez un appartement à 100 000 €, à quelques minutes de la mer.
Vous contactez une banque qui envisage de financer 70 % de votre acquisition.
Votre calcul semble évident :
-
Prix du logement : 100 000 €
-
Financement bancaire : 70 000 €
-
Apport personnel : 30 000 €
Vous pensez donc pouvoir acheter cet appartement immédiatement.
Malheureusement, il manque une partie essentielle de votre budget : les impôts et les frais d'acquisition.
Et cette erreur peut suffire à compromettre votre projet.
Quel apport faut-il pour obtenir un crédit immobilier en Espagne ?
Contrairement à certaines idées reçues, les banques espagnoles ne financent pas automatiquement le même pourcentage pour tous les acheteurs.
Le montant accordé dépend de plusieurs critères :
-
Vos revenus et votre stabilité professionnelle.
-
Votre taux d'endettement.
-
Votre épargne disponible.
-
Votre situation fiscale et votre pays de résidence.
-
La valeur du bien immobilier.
-
La politique de financement de l'établissement bancaire.
-
Pour certains acheteurs non-résidents, un financement de l'ordre de 60 à 70 % peut être envisagé, sous réserve d'acceptation du dossier.
Mais il faut comprendre un point important : le financement peut être calculé sur la valeur retenue par la banque, qui peut être inférieure au prix d'achat.
Avoir 30 % d'apport ne garantit donc absolument pas l'obtention d'un crédit immobilier.
C'est précisément pour cette raison qu'il est préférable de réaliser une étude bancaire avant de commencer les visites.
Bonne nouvelle : les impôts immobiliers ont baissé dans la Communauté valencienne en 2026
Depuis le 1er juin 2026, la Communauté valencienne applique un nouveau taux général d'impôt sur les transmissions patrimoniales, appelé ITP.
Pour l'acquisition d'un logement ancien dont la valeur ne dépasse pas un million d'euros, le taux général est passé de 10 % à 9 %.
Cette baisse représente une économie intéressante pour les futurs acquéreurs.
Prenons un exemple avec une base imposable égale au prix d'achat :
| Prix du logement | Ancien taux 10 % | Nouveau taux 9 % | Économie |
|---|---|---|---|
| 80 000 € | 8 000 € | 7 200 € | 800 € |
| 100 000 € | 10 000 € | 9 000 € | 1 000 € |
| 150 000 € | 15 000 € | 13 500 € | 1 500 € |
| 200 000 € | 20 000 € | 18 000 € | 2 000 € |
Cette évolution concerne notamment les acquisitions de logements anciens dans les provinces de Castellón, Valence et Alicante.
Attention : chaque communauté autonome espagnole dispose de ses propres règles fiscales. Des taux particuliers ou réduits peuvent également s'appliquer selon les situations. La base imposable n'est pas nécessairement identique au prix payé.
Source : Ministère espagnol des Finances — Fiscalité 2026.
Exemple : combien faut-il réellement pour acheter un appartement à 100 000 € ?
Reprenons notre exemple d'un appartement ancien à 100 000 € situé dans la Communauté valencienne.
Supposons qu'une banque accepte de financer 70 % du prix.
Voici votre budget :
| Poste de dépense | Montant |
|---|---|
| Prix d'achat | 100 000 € |
| Crédit bancaire envisagé | 70 000 € |
| Apport personnel sur le prix | 30 000 € |
| ITP à 9 % | 9 000 € |
| Fonds personnels nécessaires | 39 000 € minimum |
Et ce n'est pas tout.
Vous devrez également prévoir les frais de notaire liés à la vente, le registre foncier, l'expertise immobilière et, le cas échéant, les honoraires des professionnels qui vous accompagnent.
La Banco de España rappelle que les frais de constitution de l'hypothèque ne doivent pas être confondus avec ceux de l'acquisition. L'expertise est généralement payée par l'emprunteur, tandis que la banque supporte les principaux frais de formalisation du prêt hypothécaire.
Source : Banco de España — Les frais d'un crédit immobilier.
Résultat : avec seulement 30 000 € d'épargne, vous ne disposez pas du capital nécessaire pour réaliser cet achat dans les conditions de notre exemple.
Et c'est exactement ce que beaucoup d'acquéreurs découvrent trop tard.
Faut-il forcément économiser davantage pour acheter en Espagne ?
Pas nécessairement.
Il existe plusieurs possibilités pour adapter votre projet à votre situation financière.
Vous pourriez notamment rechercher un appartement moins cher, étudier différents établissements bancaires ou patienter quelques mois afin de constituer une épargne supplémentaire.
Dans certains cas, une autre solution de financement peut également être envisagée.
Mais attention : l'objectif n'est pas de vous endetter au maximum.
L'objectif est d'acheter un bien immobilier dans des conditions financières adaptées à votre situation.
Prenons deux acheteurs disposant chacun de 40 000 €.
Le premier commence à visiter des appartements sans avoir étudié sa capacité d'emprunt.
Le second fait analyser son dossier bancaire, connaît le budget qu'il peut envisager et sait quelle somme il doit conserver pour les frais d'acquisition.
Selon vous, lequel a le plus de chances de mener son projet jusqu'à la signature chez le notaire ?
La préparation fait toute la différence.
Pourquoi il ne faut pas utiliser toute son épargne pour acheter
C'est un conseil que nous donnons régulièrement à nos clients.
Ne consacrez pas automatiquement la totalité de votre épargne à votre acquisition immobilière.
Imaginons que vous disposiez de 50 000 €.
Vous trouvez un appartement et votre opération nécessite 42 000 € de fonds personnels.
Il vous reste donc 8 000 €.
Mais est-ce réellement suffisant ?
Après l'achat, plusieurs dépenses peuvent apparaître : travaux imprévus, remplacement d'équipements, charges exceptionnelles de copropriété, frais d'entretien ou besoins personnels.
Si vous achetez pour investir, vous devrez également anticiper les périodes sans locataire et les éventuels impayés.
Un bon investissement immobilier ne se limite pas à la signature chez le notaire.
Il doit aussi vous permettre de conserver une situation financière confortable après l'acquisition.
Peut-on acheter en Espagne avec un crédit lorsqu'on vit en France ?
Oui, il est possible pour un résident fiscal français de solliciter un crédit immobilier auprès d'une banque espagnole.
Certains établissements financent des résidences secondaires et des investissements locatifs réalisés par des non-résidents.
Cependant, les conditions peuvent varier fortement d'une banque à l'autre.
Les documents demandés comprennent généralement des justificatifs d'identité, de revenus, d'épargne, de charges et de situation professionnelle.
C'est pourquoi nous recommandons de commencer par une étude de financement.
Elle permet d'identifier les possibilités envisageables avant de vous engager dans la recherche d'un appartement.
Notre accompagnement pour obtenir un crédit immobilier en Espagne ??
Chez Vender en Espana, nous accompagnons les Français et les francophones qui souhaitent acheter un bien immobilier en Espagne.
Que votre objectif soit d'acquérir une résidence secondaire au bord de la Méditerranée, de préparer votre retraite ou d'investir dans un appartement destiné à la location, nous pouvons vous aider à préparer votre projet.
Notre accompagnement comprend notamment l'étude de votre situation financière, la préparation du dossier bancaire et la recherche de solutions de financement adaptées à votre profil.
Découvrez notre accompagnement crédit immobilier en Espagne
Vous avez un projet ? Parlons-en gratuitement
Vous disposez de 20 000 €, 30 000 €, 40 000 € ou davantage et vous aimeriez savoir si un achat immobilier en Espagne est envisageable ?
Nous vous proposons un premier échange gratuit de 15 minutes pour discuter de votre situation, de votre projet et des prochaines étapes.
Réserver mon appel gratuit de 15 minutes avec Rémi
Vous pouvez également nous contacter directement sur WhatsApp.
Nous écrire sur WhatsApp au +34 677 018 221
Rejoignez notre groupe WhatsApp privé sur l'immobilier en Espagne
Vous souhaitez suivre les opportunités immobilières, découvrir de nouveaux appartements et recevoir des informations utiles sur l'achat et l'investissement en Espagne ?
Rejoignez notre groupe WhatsApp privé, où nous partageons nos actualités, nos nouveaux biens et des conseils pour préparer votre acquisition.
[Rejoindre notre groupe WhatsApp privé — lien d'invitation à ajouter]
Conclusion : avant de chercher un appartement, étudiez votre financement
Acheter un appartement en Espagne avec un crédit peut être une excellente manière de concrétiser un projet immobilier sans disposer de la totalité du prix d'achat.
Mais il est essentiel de connaître votre budget réel.
Avec 30 000 € d'épargne, vous ne pouvez pas nécessairement acheter un appartement à 100 000 €, même si une banque envisage de financer 70 % de son prix.
Vous devez également tenir compte des impôts, des frais d'acquisition et de votre épargne de sécurité.
Ne commencez pas par chercher l'appartement de vos rêves. Commencez par déterminer comment vous allez pouvoir le financer.
À bientôt,
Rémi le Rentier — Vender en Espana
Informations fiscales et bancaires actualisées en octobre 2026. Les exemples présentés sont indicatifs. Le financement à 70 % est une hypothèse de calcul et ne constitue pas une garantie d'obtention de crédit. Les conditions dépendent de l'établissement bancaire, de l'emprunteur et du bien immobilier.
Sources officielles :


 Un site réalisé avec LearnyBox
Commentaires