Immobilier en Espagne : faut-il acheter maintenant ou attendre 2027 ?
Immobilier en Espagne : faut-il acheter maintenant ou attendre 2027 ?
C'est probablement la question que se posent de nombreux Français actuellement.
Certains espèrent une baisse des prix. D'autres préfèrent attendre une amélioration des conditions de financement.
Mais lorsqu'on regarde l'évolution du marché immobilier espagnol sur les dix dernières années, les chiffres donnent matière à réfléchir.
Entre septembre 2016 et septembre 2026, le prix moyen affiché de l'immobilier en Espagne est passé de 1 525 € à 2 930 € par m², selon Idealista.
Cela représente une augmentation d'environ 92,1 % en 10 ans.
Autrement dit, un logement qui valait théoriquement 100 000 € en 2016 vaudrait aujourd'hui environ 192 100 € s'il avait suivi exactement cette évolution nationale.
Et plusieurs facteurs continuent de soutenir le marché immobilier espagnol : la demande de logements, le manque d'offre dans certaines régions, l'attractivité du pays auprès des acheteurs internationaux et les capitaux étrangers qui continuent d'y être investis.
D'ailleurs, les acheteurs étrangers ont réalisé plus de 51 600 acquisitions immobilières en Espagne au premier semestre 2026.
Avec cette demande internationale et les tensions persistantes sur l'offre, une poursuite de la hausse des prix en 2027 reste un scénario tout à fait plausible, même si un ralentissement ou des baisses locales ne peuvent pas être exclus.
Alors, imaginons une situation très simple.
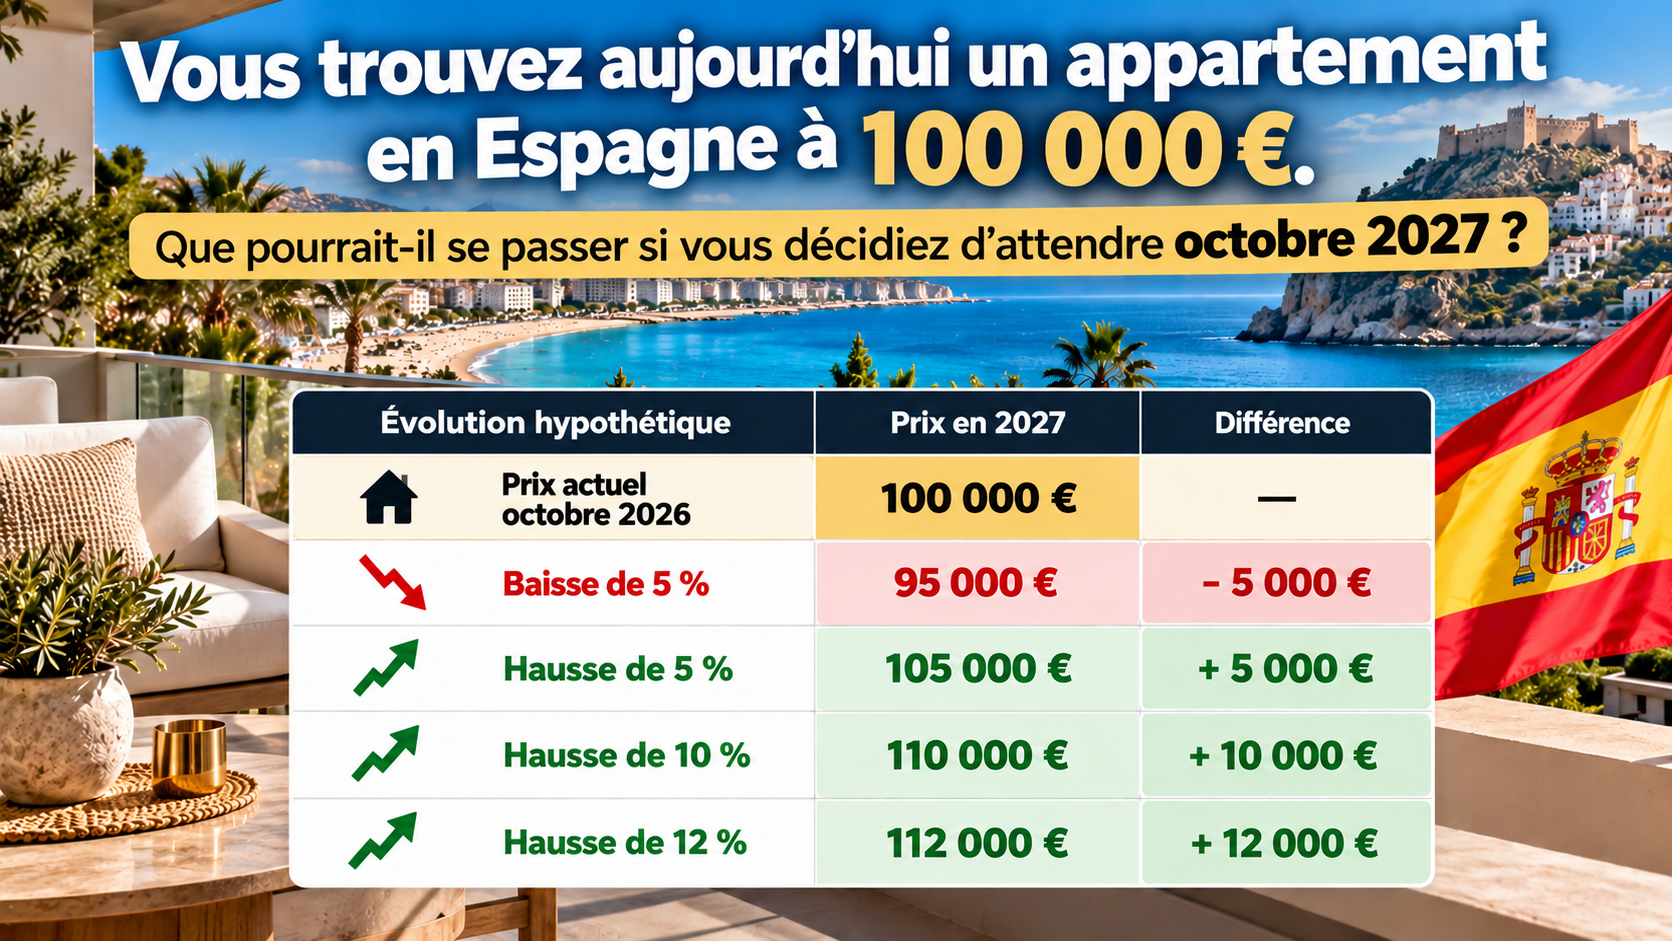
Une baisse de 5 % permettrait donc d'économiser 5 000 € sur le prix d'acquisition. Mais au regard des tendances actuelles, il ne serait pas prudent de compter sur cette baisse pour construire son projet immobilier.
À l'inverse, une augmentation de 5 %, 10 % ou 12 % pourrait représenter entre 5 000 € et 12 000 € supplémentaires à débourser pour acheter le même logement.
Et pour les acheteurs qui ont besoin d'un financement bancaire, une augmentation du prix signifie généralement aussi davantage d'apport personnel à mobiliser.
Ces scénarios ne sont évidemment pas des prévisions pour 2027.
Mais ils illustrent une réalité : attendre comporte aussi une part de risque financier.
Personne ne peut garantir aujourd'hui que les prix immobiliers espagnols vont continuer d'augmenter. Mais personne ne peut non plus garantir une baisse généralisée en 2027.
Une chose est certaine : ceux qui attendent depuis plusieurs années dans l'espoir d'une baisse ont vu, en moyenne nationale, les prix affichés fortement progresser.
L'essentiel n'est donc pas d'attendre indéfiniment le moment parfait, mais de savoir identifier dès aujourd'hui une bonne opportunité, au bon prix et dans le bon secteur.
Crédit immobilier en Espagne : quelle situation en octobre 2026 ?
Le financement reste un élément déterminant pour les acheteurs français.
Et là aussi, la situation a évolué.
Selon la Banque d'Espagne, l'Euribor à 12 mois, principal indice de référence des crédits immobiliers variables, a atteint 3,247 % en septembre 2026, contre 2,954 % en août.
Source : Banco de España – Euribor, octobre 2026.
Cela signifie que les conditions de financement peuvent être plus contraignantes, notamment pour les crédits à taux variable.
Pour autant, les banques espagnoles continuent de financer des acquisitions immobilières.
D'après l'INE, 45 907 hypothèques sur des logements ont été enregistrées en juin 2026, soit une augmentation de 10,8 % sur un an.
Pour les Français qui souhaitent acheter en Espagne, il reste donc possible d'obtenir un financement, sous réserve d'acceptation du dossier.
Les banques étudient notamment les revenus, les crédits en cours, l'épargne disponible et la situation professionnelle.
Pour un acheteur non-résident, un financement de l'ordre de 60 à 70 % du prix d'acquisition peut être envisagé selon les établissements et le profil.
Exemple pour un appartement à 100 000 € :
- Prix d'achat : 100 000 €.
- Financement bancaire hypothétique à 70 % : 70 000 €.
- Apport sur le prix : 30 000 €.
- Frais d'acquisition estimés à 11 % : 11 000 €.
- Épargne totale nécessaire : environ 41 000 €.
Avec un crédit de 70 000 € sur 25 ans à un taux fixe hypothétique de 4 %, la mensualité serait d'environ 369 € par mois, hors assurances et frais annexes.
Ces conditions sont données à titre d'exemple et ne constituent pas une offre bancaire.
En Espagne, toutes les villes ne sont pas devenues inaccessibles
Lorsqu'on parle de l'immobilier espagnol, on pense souvent à Madrid, Barcelone, Málaga ou Alicante.
Dans certaines de ces destinations, les prix sont devenus particulièrement élevés.
Pourtant, il existe encore des villes où les budgets nécessaires sont beaucoup plus accessibles.
C'est notamment le cas dans certaines communes de la province de Castellón, sur la côte méditerranéenne.
Des villes comme Castellón de la Plana, Benicarló, Vinaròs ou Burriana peuvent présenter des opportunités intéressantes selon le quartier, l'état du logement et le projet de l'acquéreur.
Dans notre agence, nous étudions régulièrement des appartements proposés entre 70 000 € et 100 000 €.
Prenons l'exemple d'un appartement actuellement proposé à Castellón.
- Prix affiché : 85 000 €.
- Trois chambres.
- Proximité de l'université.
- Loyer potentiel estimé : 800 à 850 € par mois.
Sur la base d'un loyer de 800 € mensuels, le revenu locatif annuel théorique atteindrait 9 600 €.
Cela représente une rentabilité brute d'environ 11,3 % sur le prix affiché, avant frais d'acquisition, charges, impôts, entretien et éventuelles périodes sans locataire.
Il ne s'agit pas d'une rentabilité garantie : le loyer doit être confirmé par une étude locative et la situation juridique du bien doit être vérifiée.
Mais cet exemple démontre qu'il existe encore des biens dont les prix et les revenus locatifs potentiels méritent d'être étudiés.
Investir aujourd'hui ou attendre : le coût des loyers non perçus
Pour un investisseur, attendre peut également signifier repousser les premiers revenus locatifs.
Reprenons notre exemple d'appartement pouvant se louer 800 € par mois.
Sur une année complète, cela représente 9 600 € de loyers bruts potentiels.
Un investisseur qui reporte son achat d'un an ne percevra évidemment pas ces loyers pendant cette période.
Mais il faut nuancer ce calcul.
Acheter immédiatement implique également de mobiliser son épargne, de supporter les frais d'acquisition, les charges du logement et éventuellement les mensualités d'un crédit.
La bonne comparaison consiste donc à calculer le rendement net réel du projet, puis à le confronter au coût et aux avantages d'une attente.
Un bon investissement immobilier ne se résume jamais à un prix attractif ou à un loyer élevé.
Quelles perspectives pour le marché immobilier espagnol en 2027 ?
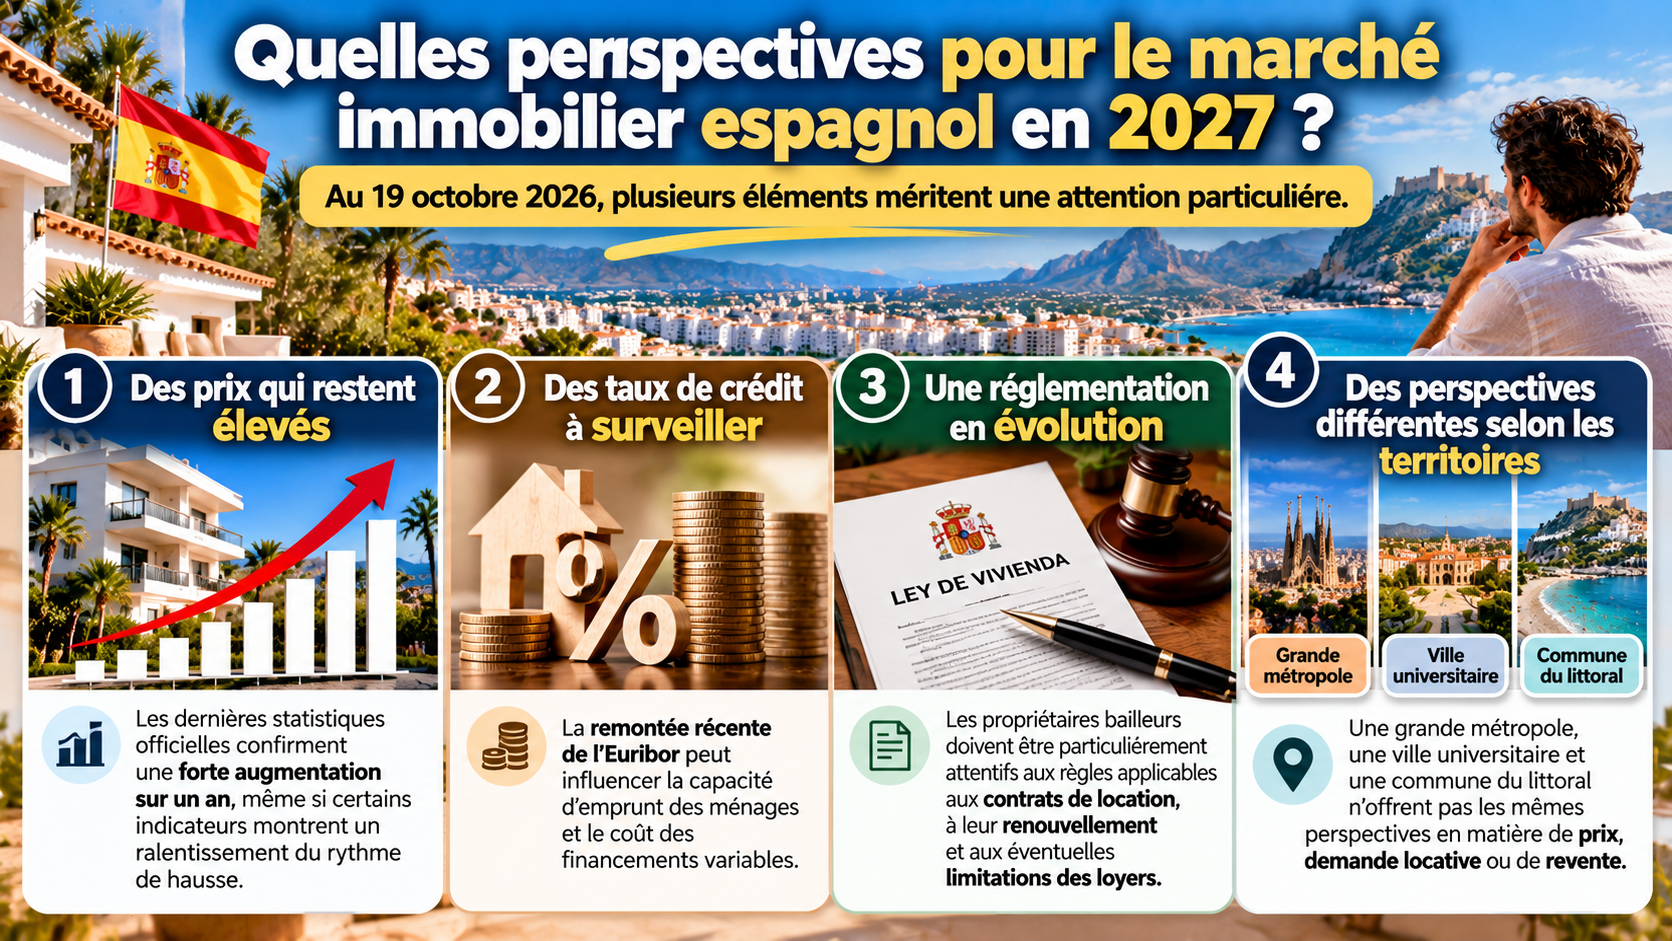
Au 19 octobre 2026, plusieurs éléments méritent une attention particulière.
Premièrement, les prix restent élevés. Les dernières statistiques officielles confirment une forte augmentation sur un an, même si certains indicateurs montrent un ralentissement du rythme de hausse.
Deuxièmement, les taux de crédit sont à surveiller. La remontée récente de l'Euribor peut influencer la capacité d'emprunt des ménages et le coût des financements variables.
Troisièmement, la réglementation immobilière évolue. Les propriétaires bailleurs doivent être particulièrement attentifs aux règles applicables aux contrats de location, à leur renouvellement et aux éventuelles limitations des loyers.
Enfin, la situation reste très différente selon les territoires.
Une grande métropole, une ville universitaire et une commune du littoral n'offrent pas les mêmes perspectives en matière de prix, de demande locative ou de revente.
Il serait donc imprudent d'annoncer aujourd'hui que tous les prix vont augmenter ou baisser en 2027.
En revanche, une chose est certaine : les opportunités doivent être analysées localement, bien par bien.
Alors, faut-il acheter en Espagne avant 2027 ?
Chez Rémi le Rentier, nous accompagnons régulièrement des Français qui souhaitent investir, acheter une résidence secondaire ou préparer leur installation en Espagne.
Et nous constatons souvent la même chose : certains repoussent leur projet pendant des mois, parfois des années, dans l'attente du moment idéal.
Pourtant, le moment idéal n'est pas nécessairement celui où les prix sont au plus bas.
C'est avant tout celui où vous réunissez les bonnes conditions :
- Un budget adapté à votre situation.
- Un financement réalisable.
- Un bien acheté à un prix cohérent avec son marché.
- Un emplacement correspondant à vos objectifs.
- Une acquisition juridiquement sécurisée.
Si ces conditions sont réunies aujourd'hui, attendre 2027 n'apportera pas forcément un avantage.
À l'inverse, si votre financement est trop fragile ou si le bien est surévalué, il vaut mieux patienter plutôt que de se précipiter.
Notre conviction : en octobre 2026, il est encore possible de réaliser de belles opérations immobilières en Espagne. Mais il faut savoir où chercher et comment acheter.
Vous souhaitez acheter un bien immobilier en Espagne ?
Que votre objectif soit de préparer votre retraite au soleil, d'acheter une résidence secondaire ou de développer votre patrimoine grâce à l'investissement locatif, nous pouvons vous accompagner.
Chez Rémi le Rentier – Vender en España, nous vous aidons à rechercher votre bien, étudier votre financement et sécuriser votre acquisition jusqu'à la signature chez le notaire.
Nous intervenons notamment dans les provinces de Castellón, Valence et Alicante.
Vous avez un budget de 70 000 €, 100 000 €, 150 000 € ou davantage ?
Parlons de votre projet et voyons ensemble quelles opportunités peuvent correspondre à votre situation.
Contactez-nous directement sur WhatsApp :
Échanger avec notre équipe sur WhatsApp
Rémi Gastaldin – Votre projet immobilier en Espagne, en français.
Article mis à jour le 19 octobre 2026. Les informations économiques et les exemples financiers sont présentés à titre informatif. Les conditions bancaires, fiscales et immobilières dépendent de chaque situation.


 Un site réalisé avec LearnyBox
Commentaires